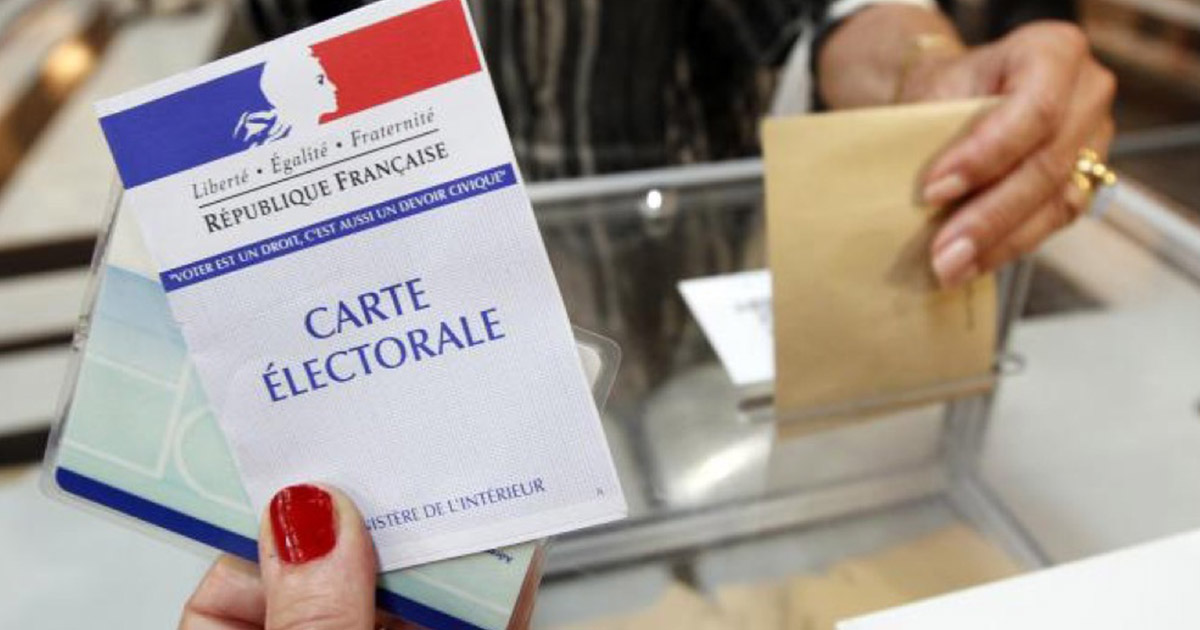
Comment s’inscrire sur la liste électorale de Riedisheim ?
Vous pouvez faire une demande d’inscription en ligne au bas de la page ou en téléchargeant un formulaire.
Voici les pièces à fournir :
- Une pièce d’identité en cours de validité
- Un justificatif de domicile de moins de 3 mois
Vous êtes déjà inscrit et vous avez changé de situation ?
Vous avez déménagé (et vous habitez toujours à Riedisheim) ?
Vous avez changé d’état civil (mariage, …) ?
Informez-en le service d’état civil.
Le jour de l’élection
Retrouvez les emplacements des différents bureaux de vote.
Pour pouvoir voter, il vous faut obligatoirement présenter une pièce d’identité.
A contrario, la carte d’électeur n’est pas obligatoire pour voter.
Vous ne pouvez pas être présent le jour du vote ? Votez par procuration
Imprimez le formulaire de procuration, puis rendez-vous soit au commissariat de police, à la gendarmerie ou au tribunal d’instance ou directement via le site internet ou via le site maprocuration.gouv.fr
Question-réponse
Quelles sont les différences entre un PEL et un CEL ?
Vérifié le 01 février 2023 - Direction de l'information légale et administrative (Premier ministre)
- Pour l'épargne
- Pour l'emprunt
-
Comparaison entre un PEL et un CEL comme produit d'épargne PEL
CEL
Versement initial
225 €
300 €
Plafond
61 200 €
15 300 €
Taux d’intérêt
1 %
Attention : le taux du PEL est passé à 2 % pour les plans ouverts à partir du 1
er janvier 2023.2 %
Périodicité des versements
Versements réguliers
- de 45 € par mois
- ou de 135 € par trimestre
- ou de 270 € par semestre
Versements libres d'au moins 75 €
Possibilité de retrait partiel des fonds
Non : un retrait entraîne la clôture du PEL, qui peut cependant être transformé en CEL
Oui, à condition que le solde du compte soit d'au moins
300 € après le retrait.
Fiscalité
Intérêts imposables à l'impôt sur le revenu et aux prélèvements sociaux
Intérêts imposables à l'impôt sur le revenu et aux prélèvements sociaux
-
Comparaison entre un PEL et un CEL comme produit d'épargne PEL
CEL
Versement initial
225 €
300 €
Plafond
61 200 €
15 300 €
Rémunération
1 %
2 %
Périodicité des versements
Versements réguliers
- de 45 € par mois
- ou de 135 € par trimestre
- ou de 270 € par semestre
Versements libres d'au moins 75 €
Possibilité de retrait partiel des fonds
Non : un retrait entraîne la clôture du PEL, qui peut cependant être transformé en CEL
Oui, à condition que le solde du compte soit d'au moins
300 € après le retrait.
Fiscalité
- PEL de moins de 12 ans : intérêts exonérés d'impôt sur le revenu mais soumis aux prélèvements sociaux
- PEL de plus de 12 ans : intérêts imposables à l'impôt sur le revenu et aux prélèvements sociaux
Intérêts exonérés d'impôt sur le revenu, mais soumis aux prélèvements sociaux
-
Comparaison entre un PEL et un CEL comme produit d’emprunt PEL
CEL
Temps nécessaire avant d'emprunter
4 ans
18 mois
(à condition d'avoir accumulé une certaine valeur d'intérêt)
Prêt maximum
92 000 €
23 000 €
Durée du prêt
De 2 à 15 ans
De 2 à 15 ans
Taux d'intérêt
1 %
2 %
Que financer avec ce prêt ?
- L'achat ou la construction de sa résidence principale (ou secondaire si elle est neuve)
- Certains travaux d'amélioration, d'extension ou de réparation
-
Comparaison entre un PEL et un CEL comme produit d’emprunt PEL
CEL
Temps nécessaire avant d'emprunter
4 ans
18 mois
(à condition d'avoir accumulé une certaine valeur d'intérêt)
Prêt maximum
92 000 €
23 000 €
Durée du prêt
De 2 à 15 ans
De 2 à 15 ans
Taux d'intérêt
1 %
2 %
Prime d'État maximale
1 000 €
1 144 €
Que financer avec ce prêt ?
- L'achat ou la construction de sa résidence principale (ou secondaire si elle est neuve)
- Certains travaux d'amélioration, d'extension ou de réparation
Le plan d'épargne logement (PEL) et le compte épargne logement (CEL) sont des produits d'épargne.
Ils peuvent vous permettre d'obtenir un prêt avantageux (et parfois une prime d'État) pour financer l'achat d'un bien ou pour effectuer des travaux.
Mais il y a des différences entre ces 2 dispositifs. Nous vous les présentons.
Et aussi
-
Argent - Impôts - Consommation
-
Argent - Impôts - Consommation
-
Prêt épargne logement à partir d'un plan épargne logement (PEL)
Argent - Impôts - Consommation
-
Prêt épargne logement à partir d'un compte épargne logement (CEL)
Argent - Impôts - Consommation